

La Carbon Footprint Aziendale
10/09/2026
La Carbon Footprint (Impronta di Carbonio) rappresenta la quantità totale di gas serra GHG (Greenhouse Gases) che viene generata direttamente e indirettamente da una organizzazione o un processo, espressa in tonnellate di CO₂ equivalente (tCO₂e).
Nel contesto aziendale la Carbon Footprint viene utilizzata tra i principali indicatori ESG (Environmental, Social e Governance) per esprimere in maniera efficace l’impatto climatico delle attività svolte: sulla base dei dati analizzati è infatti possibile definire l’impronta carbonica dell’azienda sul clima, che rappresenta la baseline di riferimento per la definizione di strategie di sostenibilità, efficienza energetica e decarbonizzazione dei processi.
Inquadramenti normativi
L’evoluzione normativa europea, in particolare attraverso la direttiva CSRD e il Green Deal per il raggiungimento della neutralità climatica entro i 2050, sta rendendo sempre più necessario per le organizzazioni conoscere, monitorare e ridurre le proprie emissioni di gas serra.
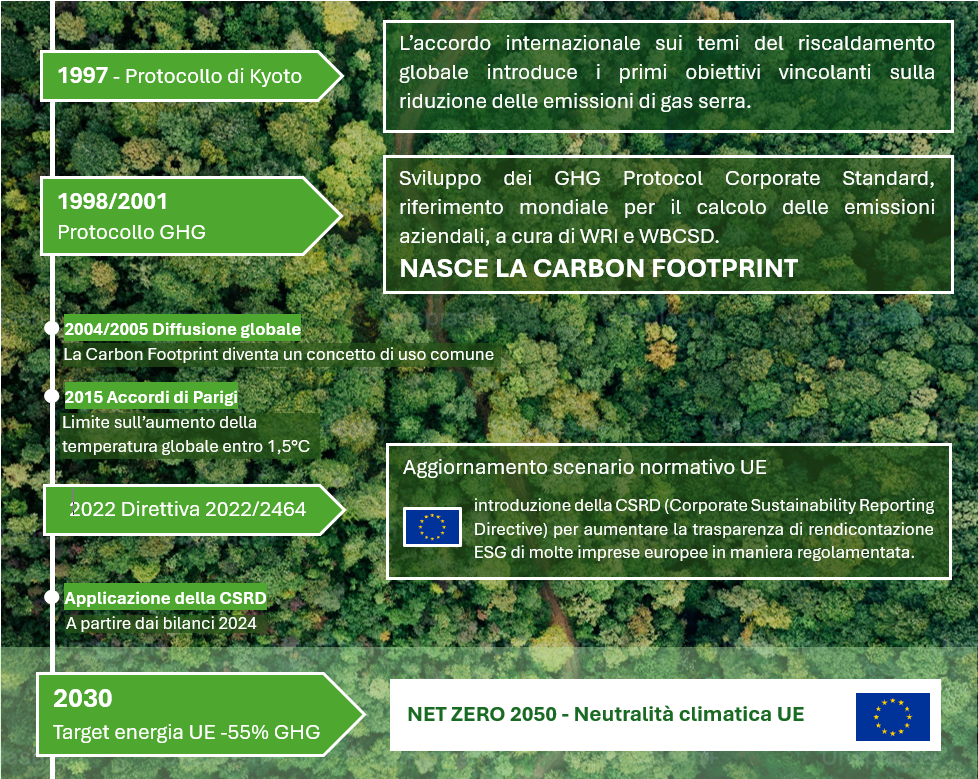
Cenni storici sulla Carbon Footprint e i criteri GHG.
La Direttiva CSRD (Corporate Sustainability Reporting Directive) impone il principale obbligo sulla Carbon Footprint, che si applica alle imprese e ai gruppi che superano le soglie di 1.000 dipendenti medi e 450 milioni di euro di ricavi netti. Tali imprese sono tenute a pubblicare delle informazioni relative agli impatti ambientali, climatici e sociali generati dalle proprie attività, in quanto parte di rilievo nell’analisi di materialità e nella pianificazione degli obiettivi di sostenibilità.
Per le aziende non soggette alla CSRD, la Carbon Footprint non rappresenta un obbligo normativo e può essere sviluppata in maniera volontaria come parte della propria strategia di governance aziendale: è infatti sempre più frequente la richiesta delle rendicontazioni ambientali da parte di clienti, fornitori, associazioni di gruppo, investitori, nonché necessaria per la partecipazione a bandi di finanziamento e ai sistemi di rating ESG.
Lo Standard GHG Protocol
Il Protocollo GHG è uno standard internazionale di riferimento per la suddivisione e la rendicontazione delle emissioni di gas serra, applicabile a tutta la catena del valore aziendale. Lo strumento è stato sviluppato alla fine degli anni ’90 dal World Resources Institute (WRI) e dal World Business Council for Sustainable Development (WBCSD) a fronte della necessità di un metodo comune per la misurazione delle emissioni dopo l’adozione del Protocollo di Kyoto.
Il Protocollo GHG organizza le emissioni in tre categorie, denominate Scope 1, Scope 2 e Scope 3, che permettono di quantificare le emissioni generate direttamente dalle attività interne dell’impresa e le emissioni indirette distribuite sulla catena del valore a monte e a valle. Le emissioni sono calcolate in tonnellate di CO₂ equivalente applicando ai vettori energetici e alle attività aziendali specifici fattori di emissione, definiti in letteratura e da enti qualificati nazionali (ISPRA/ENEA) e internazionali.
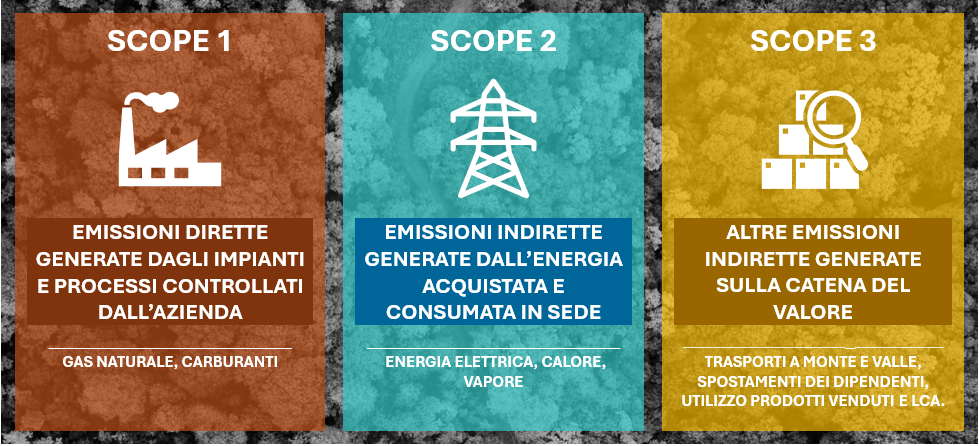
Classificazione delle emissioni con Standard GHG Protocol (Scope 1, 2 e 3)
Le attività di reporting prevede innanzitutto la definizione del perimetro organizzativo, in cui vengono definite quali sedi e attività aziendali rientrano nell’analisi. A seguire viene effettuata la classificazione di tutti i consumi aziendali suddivisi per vettore energetico (gas, energia elettrica, gasolio, ecc…) e per tipologia di emissione (diretta/indiretta su Scope 1, 2 e 3), da cui si ricavano i dati emissivi organizzati in un inventario GHG. Il GHG Protocol richiede che la misurazione delle emissioni aziendali sia rilevante, completa, coerente, trasparente e accurata, affinché la Carbon Footprint rappresenti in modo credibile l’impatto climatico dell’organizzazione e possa essere utilizzata come base per decisioni strategiche, operative e di rendicontazione per tutti gli utilizzatori delle informazioni presentate (siano essi interni o esterni all’organizzazione aziendale).
Ambiti di applicazione
La Carbon Footprint è evoluta negli anni da strumento volontario di rendicontazione ambientale a elemento centrale della governance aziendale. L’analisi dell’impronta carbonica aziendale, derivante dall’analisi energetica aziendale, trova applicazione in svariati ambiti nel panorama della sostenibilità e dell’efficienza energetica, a partire dallo sviluppo delle Diagnosi Energetiche (link articolo), obbligatorie per le aziende energivore. In ambito di reporting la Carbon Footprint è un elemento centrale nella redazione dei Bilanci di Sostenibilità (link articolo) e all’interno dei finanziamenti mediante Bandi Regionali (FESR/FER) e Nazionali (PNRR, GSE) orientati all’efficientamento energetico delle attività di impresa e alla produzione da fonti rinnovabili (FER) è spesso fondamentale per la definizione degli obiettivi da raggiungere con gli interventi di miglioramento proposti.
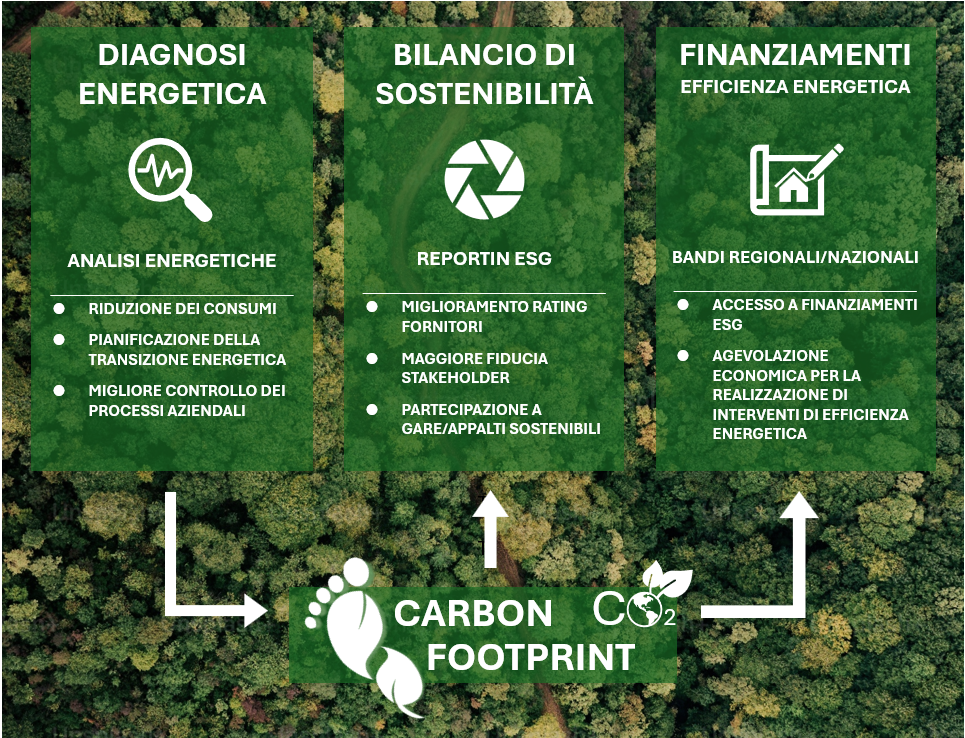
Ambiti di applicazione della Carbon Footprint
Conclusioni
La Carbon Footprint rappresenta oggi uno degli strumenti più efficaci per comprendere e gestire l’impatto climatico delle organizzazioni. Attraverso la misurazione sistematica delle emissioni di gas serra lungo l’intera catena del valore, le aziende possono disporre di un quadro oggettivo delle proprie prestazioni ambientali e individuare le aree prioritarie di intervento.
L’evoluzione del quadro normativo europeo e la crescente attenzione degli stakeholder verso i temi ESG stanno trasformando la Carbon Footprint da semplice strumento volontario di rendicontazione a vero e proprio supporto strategico per la governance aziendale. La disponibilità di dati affidabili sulle emissioni consente infatti di definire obiettivi di miglioramento misurabili, monitorare i risultati ottenuti e orientare gli investimenti verso interventi di efficienza energetica e decarbonizzazione.
In questo contesto, l’applicazione del GHG Protocol e la costruzione di un inventario delle emissioni rappresentano il presupposto fondamentale per sviluppare percorsi di sostenibilità credibili, migliorare la competitività aziendale e rispondere in modo efficace alle richieste del mercato, degli investitori e delle normative future.

